Domain abwehren.de kaufen?
Wir ziehen mit dem Projekt
abwehren.de um.
Sind Sie am Kauf der Domain
abwehren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abwehren.de kaufen?
Bis wann Umsatzsteuererklärung 2019?
Die Umsatzsteuererklärung für das Jahr 2019 muss in der Regel bis zum 31. Mai 2020 beim Finanzamt eingereicht werden. Für Steuerpflichtige, die ihre Umsatzsteuererklärung von einem Steuerberater erstellen lassen, kann diese Frist auf den 31. Dezember 2020 verlängert werden. Es ist jedoch ratsam, die Umsatzsteuererklärung frühzeitig einzureichen, um mögliche Verzugszinsen zu vermeiden. Bei Fragen zur Fristverlängerung oder anderen steuerlichen Angelegenheiten kann ein Steuerberater oder das Finanzamt weiterhelfen. **
Kann man Umsatzsteuererklärung korrigieren?
Ja, man kann eine Umsatzsteuererklärung korrigieren. Wenn Fehler oder Unstimmigkeiten in der bereits eingereichten Erklärung entdeckt werden, ist es wichtig, diese so schnell wie möglich zu korrigieren. Dafür muss eine berichtigte Umsatzsteuererklärung beim Finanzamt eingereicht werden. Es ist ratsam, den Fehler genau zu dokumentieren und zu begründen, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. Es ist wichtig, die Fristen für die Korrektur einzuhalten, um eventuelle Sanktionen zu vermeiden. **

Ähnliche Suchbegriffe für Umsatzsteuererklärung
Top-Angebote
Produkte zum Begriff Umsatzsteuererklärung:
-
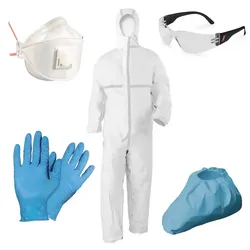
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wer muss Umsatzsteuererklärung machen?
Die Umsatzsteuererklärung muss von Unternehmen oder Selbstständigen gemacht werden, die Umsatzsteuer auf ihre Produkte oder Dienstleistungen erheben. Dies betrifft in der Regel alle Gewerbetreibenden, die mehr als 17.500 Euro Umsatz im Jahr erzielen. Auch Unternehmen, die im EU-Ausland ansässig sind, aber in Deutschland steuerpflichtige Umsätze tätigen, müssen eine Umsatzsteuererklärung abgeben. Es ist wichtig, die Umsatzsteuererklärung fristgerecht und korrekt abzugeben, um mögliche Strafen oder Bußgelder zu vermeiden. Es empfiehlt sich, einen Steuerberater oder eine Steuerberaterin hinzuzuziehen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Bis wann Umsatzsteuererklärung 2020?
Die Umsatzsteuererklärung für das Jahr 2020 muss in der Regel bis zum 31. Mai 2021 beim Finanzamt eingereicht werden. Für Steuerpflichtige, die ihre Umsatzsteuererklärung elektronisch abgeben, verlängert sich die Frist auf den 31. Juli 2021. Es ist jedoch ratsam, sich frühzeitig um die Erstellung und Einreichung der Umsatzsteuererklärung zu kümmern, um eventuelle Verzögerungen zu vermeiden. Bei Bedarf können auch Fristverlängerungen beim Finanzamt beantragt werden, wenn die Abgabe der Erklärung innerhalb der regulären Frist nicht möglich ist. **
-
Wer muss eine Umsatzsteuererklärung machen?
Eine Umsatzsteuererklärung muss grundsätzlich von Unternehmern gemacht werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen und dabei Umsatzsteuer berechnen und einnehmen, verpflichtet sind, eine Umsatzsteuererklärung abzugeben. Dabei spielt es keine Rolle, ob es sich um ein Einzelunternehmen, eine Personengesellschaft oder eine Kapitalgesellschaft handelt. Die Umsatzsteuererklärung dient dazu, die Umsatzsteuer für einen bestimmten Zeitraum gegenüber dem Finanzamt zu erklären und gegebenenfalls zu zahlen. Es ist wichtig, die Umsatzsteuererklärung fristgerecht und korrekt abzugeben, um mögliche Sanktionen zu vermeiden. **
-
Wer muss keine Umsatzsteuererklärung abgeben?
Wer muss keine Umsatzsteuererklärung abgeben? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Umsatzes oder der Art der Tätigkeit. Kleinunternehmer gemäß § 19 UStG sind von der Umsatzsteuer befreit und müssen daher keine Umsatzsteuererklärung abgeben. Ebenso sind Unternehmen, die ausschließlich steuerfreie Umsätze tätigen, von der Umsatzsteuerpflicht befreit. Es ist wichtig, die individuellen steuerlichen Verpflichtungen zu prüfen, um festzustellen, ob eine Umsatzsteuererklärung erforderlich ist. **

Wann muss Kleinunternehmer Umsatzsteuererklärung abgeben?
Kleinunternehmer müssen grundsätzlich keine Umsatzsteuererklärung abgeben, solange sie die Voraussetzungen für die Kleinunternehmerregelung gemäß § 19 UStG erfüllen. Dazu gehört unter anderem, dass der Umsatz im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Wenn diese Voraussetzungen erfüllt sind, ist der Kleinunternehmer von der Umsatzsteuer befreit und muss keine Umsatzsteuererklärung abgeben. Es ist jedoch wichtig, dass der Kleinunternehmer regelmäßig prüft, ob er weiterhin die Voraussetzungen für die Kleinunternehmerregelung erfüllt, da andernfalls Umsatzsteuer abgeführt werden muss. **
Bis wann muss Kleinunternehmer Umsatzsteuererklärung abgeben?
Kleinunternehmer müssen ihre Umsatzsteuererklärung bis spätestens zum 31. Mai des Folgejahres abgeben. Dabei handelt es sich um die Frist für die Abgabe der Umsatzsteuererklärung für das vorangegangene Kalenderjahr. Es ist wichtig, diese Frist einzuhalten, da bei verspäteter Abgabe möglicherweise Sanktionen oder Bußgelder drohen. Kleinunternehmer sollten daher rechtzeitig alle erforderlichen Unterlagen sammeln und ihre Umsatzsteuererklärung fristgerecht einreichen, um Probleme zu vermeiden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuererklärung:
-
Bis wann Umsatzsteuererklärung 2019?
Die Umsatzsteuererklärung für das Jahr 2019 muss in der Regel bis zum 31. Mai 2020 beim Finanzamt eingereicht werden. Für Steuerpflichtige, die ihre Umsatzsteuererklärung von einem Steuerberater erstellen lassen, kann diese Frist auf den 31. Dezember 2020 verlängert werden. Es ist jedoch ratsam, die Umsatzsteuererklärung frühzeitig einzureichen, um mögliche Verzugszinsen zu vermeiden. Bei Fragen zur Fristverlängerung oder anderen steuerlichen Angelegenheiten kann ein Steuerberater oder das Finanzamt weiterhelfen. **
-
Kann man Umsatzsteuererklärung korrigieren?
Ja, man kann eine Umsatzsteuererklärung korrigieren. Wenn Fehler oder Unstimmigkeiten in der bereits eingereichten Erklärung entdeckt werden, ist es wichtig, diese so schnell wie möglich zu korrigieren. Dafür muss eine berichtigte Umsatzsteuererklärung beim Finanzamt eingereicht werden. Es ist ratsam, den Fehler genau zu dokumentieren und zu begründen, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. Es ist wichtig, die Fristen für die Korrektur einzuhalten, um eventuelle Sanktionen zu vermeiden. **
-
Wer muss Umsatzsteuererklärung machen?
Die Umsatzsteuererklärung muss von Unternehmen oder Selbstständigen gemacht werden, die Umsatzsteuer auf ihre Produkte oder Dienstleistungen erheben. Dies betrifft in der Regel alle Gewerbetreibenden, die mehr als 17.500 Euro Umsatz im Jahr erzielen. Auch Unternehmen, die im EU-Ausland ansässig sind, aber in Deutschland steuerpflichtige Umsätze tätigen, müssen eine Umsatzsteuererklärung abgeben. Es ist wichtig, die Umsatzsteuererklärung fristgerecht und korrekt abzugeben, um mögliche Strafen oder Bußgelder zu vermeiden. Es empfiehlt sich, einen Steuerberater oder eine Steuerberaterin hinzuzuziehen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Bis wann Umsatzsteuererklärung 2020?
Die Umsatzsteuererklärung für das Jahr 2020 muss in der Regel bis zum 31. Mai 2021 beim Finanzamt eingereicht werden. Für Steuerpflichtige, die ihre Umsatzsteuererklärung elektronisch abgeben, verlängert sich die Frist auf den 31. Juli 2021. Es ist jedoch ratsam, sich frühzeitig um die Erstellung und Einreichung der Umsatzsteuererklärung zu kümmern, um eventuelle Verzögerungen zu vermeiden. Bei Bedarf können auch Fristverlängerungen beim Finanzamt beantragt werden, wenn die Abgabe der Erklärung innerhalb der regulären Frist nicht möglich ist. **
Ähnliche Suchbegriffe für Umsatzsteuererklärung
-
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Verteidigung in BetäubungsmittelsachenVerteidigung in Betäubungsmittelsachen , Das bewährte Handbuch erhält mit der 8. Auflage ein vollumfängliches Update: Die Neuauflage ermöglicht durch einen überarbeiteten Aufbau einen noch gezielteren Zugriff auf die praxisrelevanten Fragestellungen des Betäubungsmittelstrafrechts. Dabei wurde die kompakte Darstellung beibehalten, was es weiterhin zu einem handlichen Nachschlagewerk macht. Neu hinzugefügt wurden zahlreiche Praxishinweise zur Verteidigungstaktik sowie Formulierungsvorschläge, die bei der Mandatsbearbeitung hilfreich sind. Leitsatzentscheidungen werden in den Fußnoten optisch hervorgehoben, um wichtige Rechtsgrundlagen schnell auffindbar zu machen. Darüber hinaus wurden alle aktuellen Gesetzesänderungen eingearbeitet, einschließlich: - Das am 1.4.2024 in Kraft getretene Cannabisgesetz, das auch die zentralen Normen des Konsumcannabisgesetzes (KCanG)beinhaltet. - Das Gesetz zur Überarbeitung des Sanktionenrechtsvom 26.7.2023, welches die Ersatzfreiheitsstrafe, Strafzumessung, Auflagen und Weisungen sowie die Unterbringung in einer Entziehungsanstalt Zusätzlich ist die wichtige Rechtsprechung bis Stand Mai 2024 berücksichtigt. Mit dieser Neuauflage wird eine praxisorientierte, kompakte und zugleich tiefgehende Aufbereitung des komplexen Themenbereichs geboten, die für Strafverteidiger im Betäubungsmittelrecht unverzichtbar ist. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: neu bearbeitete Auflage 2025, Erscheinungsjahr: 20250224, Titel der Reihe: Praxis der Strafverteidigung#4#, Auflage: 25008, Auflage/Ausgabe: neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 310, Keyword: Beschwerde; Betäubungsmittel; Betäubungsmittelgesetz; Betäubungsmittelsachen; Betäubungsmittelstrafrecht; Beweisantrag; Beweismittel; Cannabisgesetz; Drogen; Drogendelikte; Durchsuchung; EGGVG; Geldwäsche; Gutachten; Hauptverhandlung; Konsumcannabisgesetz; Lockspitzel; Notwendige Verteidigung; Polizei; Rechtsfehler; Rechtsmittel; Sanktionenrecht; Schuldfähigkeit; Sicherstellung; StPO; Strafbarkeit; Strafprozessordnung; Strafrecht; Strafsachen; Strafverfahren; Strafverteidgung; Strafverteidiger; Strafverteidigung; Strafzumessung; Tatprovokation; Telekommunikationsüberwachung; Untersuchungshaft; Verdeckte Ermittler; Verdeckte Ermittlung; Verteidiger; Verteidigung, Fachschema: Anästhesie - Betäubungsmittel~Narkose~Verteidigung (rechtlich)~Strafrecht, Warengruppe: HC/Strafrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 145, Höhe: 20, Gewicht: 443, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine Umsatzsteuererklärung machen?
Eine Umsatzsteuererklärung muss grundsätzlich von Unternehmern gemacht werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen und dabei Umsatzsteuer berechnen und einnehmen, verpflichtet sind, eine Umsatzsteuererklärung abzugeben. Dabei spielt es keine Rolle, ob es sich um ein Einzelunternehmen, eine Personengesellschaft oder eine Kapitalgesellschaft handelt. Die Umsatzsteuererklärung dient dazu, die Umsatzsteuer für einen bestimmten Zeitraum gegenüber dem Finanzamt zu erklären und gegebenenfalls zu zahlen. Es ist wichtig, die Umsatzsteuererklärung fristgerecht und korrekt abzugeben, um mögliche Sanktionen zu vermeiden. **
-
Wer muss keine Umsatzsteuererklärung abgeben?
Wer muss keine Umsatzsteuererklärung abgeben? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Umsatzes oder der Art der Tätigkeit. Kleinunternehmer gemäß § 19 UStG sind von der Umsatzsteuer befreit und müssen daher keine Umsatzsteuererklärung abgeben. Ebenso sind Unternehmen, die ausschließlich steuerfreie Umsätze tätigen, von der Umsatzsteuerpflicht befreit. Es ist wichtig, die individuellen steuerlichen Verpflichtungen zu prüfen, um festzustellen, ob eine Umsatzsteuererklärung erforderlich ist. **
-
Wann muss Kleinunternehmer Umsatzsteuererklärung abgeben?
Kleinunternehmer müssen grundsätzlich keine Umsatzsteuererklärung abgeben, solange sie die Voraussetzungen für die Kleinunternehmerregelung gemäß § 19 UStG erfüllen. Dazu gehört unter anderem, dass der Umsatz im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Wenn diese Voraussetzungen erfüllt sind, ist der Kleinunternehmer von der Umsatzsteuer befreit und muss keine Umsatzsteuererklärung abgeben. Es ist jedoch wichtig, dass der Kleinunternehmer regelmäßig prüft, ob er weiterhin die Voraussetzungen für die Kleinunternehmerregelung erfüllt, da andernfalls Umsatzsteuer abgeführt werden muss. **
-
Bis wann muss Kleinunternehmer Umsatzsteuererklärung abgeben?
Kleinunternehmer müssen ihre Umsatzsteuererklärung bis spätestens zum 31. Mai des Folgejahres abgeben. Dabei handelt es sich um die Frist für die Abgabe der Umsatzsteuererklärung für das vorangegangene Kalenderjahr. Es ist wichtig, diese Frist einzuhalten, da bei verspäteter Abgabe möglicherweise Sanktionen oder Bußgelder drohen. Kleinunternehmer sollten daher rechtzeitig alle erforderlichen Unterlagen sammeln und ihre Umsatzsteuererklärung fristgerecht einreichen, um Probleme zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.